Kluczowe metryki projektu (Przed vs Po)
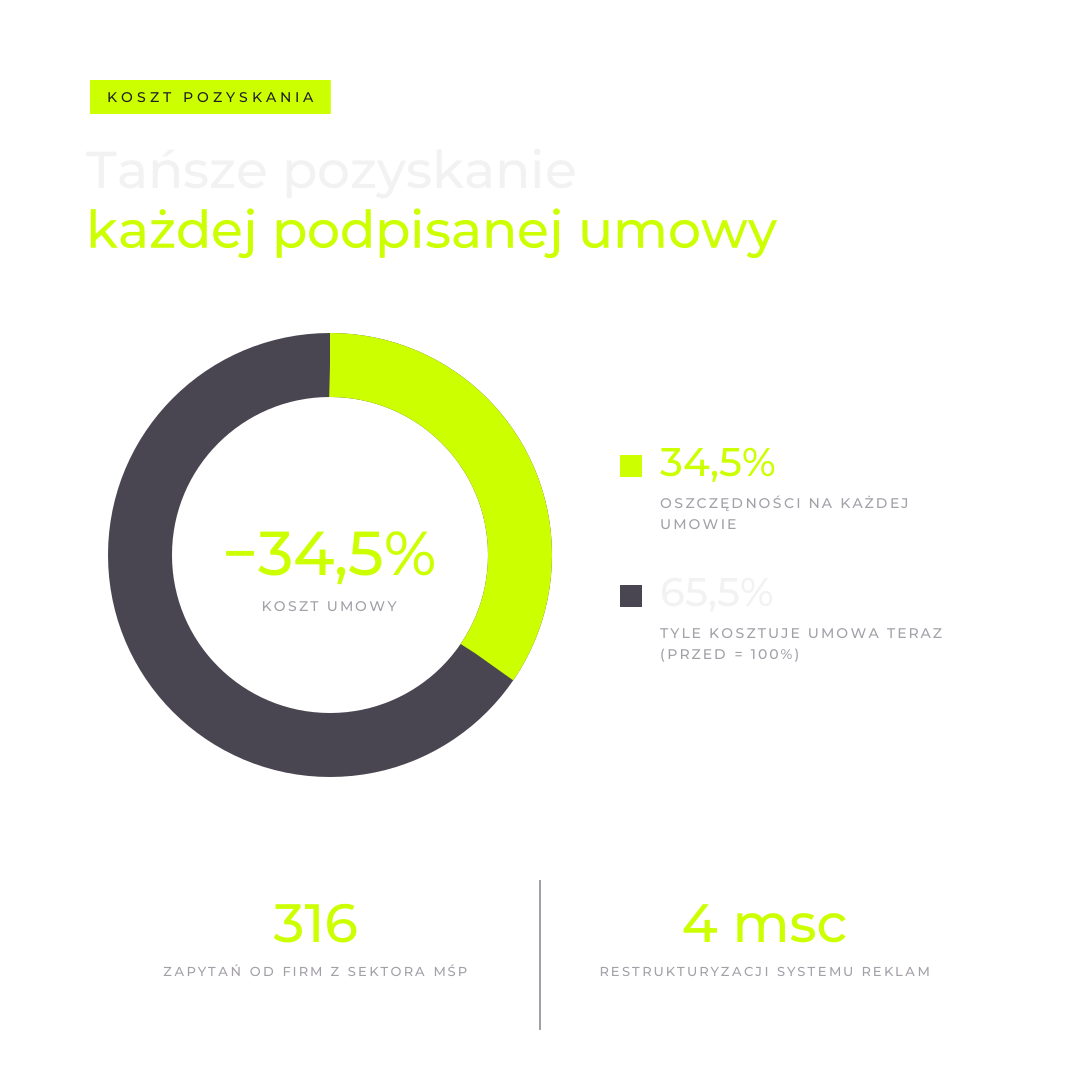
| Metryka | Przed współpracą | Po wdrożeniu zmian (4 msc) | Realna korzyść biznesowa |
|---|---|---|---|
| Jednostkowy koszt pozyskania umowy | Wysoki koszt cold callingu i masowych maili | Spadek kosztu kontraktu o 34,5% | Bezpośredni wzrost rentowności prowizji przy stałym budżecie 3 000 zł/msc |
| Wolumen zapytań B2B | Zerowy dopływ leadów z kanału cyfrowego | 316 zweryfikowanych wniosków MŚP | Uruchomienie powtarzalnego kanału sprzedaży i pełny kalendarz doradców |
| Jakość profilu wnioskodawcy | Przypadkowe numery, podmioty bez zdolności | Wstępna weryfikacja obrotu i historii w BIK | Ochrona czasu zespołu sprzedaży przed obsługą wniosków skazanych na odmowę banku |
| Zarządzanie restrykcjami prawnymi | Blokady kont w kategorii „usług szczególnych” | Zgodność z wytycznymi i zero blokad | Legalne pozyskiwanie kapitałochłonnych klientów bez ryzyka utraty menedżera reklam |
O kliencie i skali wyzwania
Maksymalizacja przychodów w segmencie doradztwa finansowego dla biznesu (B2B) wymaga bezwzględnego pozycjonowania marki jako zaufanego partnera strategicznego. Klient to stabilna firma doradztwa kredytowego specjalizująca się w pozyskiwaniu finansowania zewnętrznego - kredytów inwestycyjnych, obrotowych oraz celowych - dla sektora małych i średnich przedsiębiorstw w Polsce. Choć marka wypracowała solidną reputację rynkową, jej dalszy rozwój strukturalny pozostawał zablokowany z powodu braku powtarzalnego kanału rekrutacji klientów.
Rynek pośrednictwa finansowego B2B charakteryzuje się skrajnie wysokim progiem zaufania oraz silną barierą psychologiczną odbiorców. Przedsiębiorcy wykazują najwyższy poziom ostrożności w kwestiach związanych z płynnością i zadłużeniem swoich firm. Dotychczasowa struktura operacyjna klienta opierała się na przestarzałym, masowym mailingu oraz agresywnym cold callingu. Metody te generowały potężne koszty stałe, drenowały czas zespołu handlowego i stawiały doradców w niekorzystnej pozycji petenta, co uniemożliwiało budowanie eksperckiego wizerunku premium przed pierwszym kontaktem.
Opis sytuacji wyjściowej
Przed uruchomieniem audytu procesy akwizycyjne w firmie były całkowicie niewydajne. Cyfrowa obecność marki w kanałach płatnych była zerowa, co skazywało organizację na nieregularny ruch z poleceń lub przypadkowe transakcje.
Uporczywe poleganie na zimnych telefonach stanowiło poważną wadę systemową - doradcy marnowali setki godzin roboczych na rozmowy z profilami całkowicie niezainteresowanymi finansowaniem, co drastycznie obniżało motywację zespołu i windowało koszty operacyjne. Sytuację komplikowały rygorystyczne obostrzenia systemów licytacyjnych. Branża finansowa jest kwalifikowana przez platformy jako „kategoria usług szczególnych”, co drastycznie ogranicza tradycyjne możliwości targetowania i uniemożliwia bezpośrednie wybieranie zainteresowań związanych z zadłużeniem czy zdolnością kredytową. Przy budżecie 3 000 zł miesięcznie firma musiała znaleźć sposób na legalne i skuteczne spenetrowanie nisz rynkowych.
- Problemy i wyzwania
- Ręczny cold calling, ograniczenia algorytmiczne w kategorii finansowej, wysoki odsetek odrzuceń wniosków przez banki.
- Zasoby po stronie klienta
- Doświadczeni doradcy kredytowi, szerokie portfolio banków partnerskich, wysoka skuteczność procesowa.
- Wyniki przed współpracą
- Zero leadów z internetu, marnowanie czasu handlowców na przypadkowe bazy telemarketingowe.
- Główna wada systemowa
- Brak wstępnej autoryzacji zaufania i brak technicznych filtrów odsiewających firmy z negatywną historią w BIK.
Nasze rozwiązanie i wdrożenie krok po kroku
Nowa architektura inwestycji marketingowych kategorycznie odrzuciła próby bezpośredniej sprzedaży kredytów z poziomu pierwszej reklamy. W sektorze finansowym premium agresywne banery w stylu „Tani kredyt dla firm” wywołują natychmiastowy opór i przyciągają wyłącznie podmioty w stanie krytycznym, o zerowej zdolności bankowej.
Zaprojektowaliśmy system sekwencyjny, którego nadrzędnym zadaniem było dostarczenie surowej wartości merytorycznej i ukształtowanie intencji zakupowej przed poproszeniem o jakiekolwiek dane kontaktowe.
Egzekucja operacyjna krok po kroku
Faza Edukacji i Budowy Zaufania (Wideo ekspertów)
Uruchomiliśmy autentyczne formaty wideo pokazujące twarze doradców, analizę przypadków z rynku oraz twarde kryteria procedur bankowych.
Dlaczego takZbudowało to status zaufanego partnera i natychmiast odróżniło kancelarię od podejrzanych firm pożyczkowych.
Faza Selekcji Branżowej (Content Marketing dla nisz)
Ruch z wideo skierowaliśmy do specjalistycznych analiz dotyczących finansowania konkretnych branż (transport, produkcja, retail).
Dlaczego takPrzedsiębiorcy szukają rozwiązań dopasowanych do ich specyfiki księgowej, co pozwoliło precyzyjnie zmierzyć zaangażowanie poszczególnych sektorów.
Faza Kwalifikacji z sitem formalnym (Formularze z progiem wejścia)
Wprowadziliśmy do formularzy obligatoryjne pytania o staż spółki (min. 12 miesięcy), średnioroczne obroty oraz orientacyjną historię w BIK.
Dlaczego takDrastycznie zredukowało to szum informacyjny i odcięło podmioty bez zdolności kredytowej zanim wniosek trafił na biurko doradcy.
Faza Wykluczeń Strategicznych i Obejścia Restrykcji
Zbudowaliśmy grupy Custom Audiences na widzach z retencją min. 50% wideo, kategorycznie wykluczając zachowania charakterystyczne dla poszukiwaczy chwilówek konsumenckich.
Dlaczego takPozwoliło to legalnie ominąć obostrzenia dla kategorii finansowej i skierować 12 000 zł budżetu wyłącznie do wypłacalnych właścicieli firm.
Automatyzacja Onboardingu (SMS + Merytoryczny e-book)
Bezpośrednio po wysłaniu zgłoszenia przedsiębiorca otrzymywał SMS z potwierdzeniem terminu rozmowy oraz poradnik, jak przygotować dokumenty do analizy.
Dlaczego takDoradca wchodził w rozmowę nie jako natarczywy akwizytor, lecz jako wyczekiwany ekspert realizujący umówioną konsultację.
Wnioski do wyciągnięcia
Co się sprawdziło
- Zaufanie to twarda waluta w finansach B2B Przeprowadzenie przedsiębiorcy przez merytoryczne wideo i analizy branżowe otwiera przestrzeń do szczerej rozmowy o płynności i parametrach bilansu.
- Sito w formularzu drastycznie podnosi marżę Wymóg podania obrotu i stażu firmy odsiewa niewypłacalne wnioski, dzięki czemu handlowcy domykają umowy szybciej (spadek kosztu pozyskania kontraktu o 34,5%).
- Wykluczenia strategiczne chronią kapitał Świadome odcięcie odbiorców szukających pożyczek konsumenckich podniosło jakość bazy o 40%, eliminując ryzyko marnowania czasu na podmioty z zadłużeniem komorniczym.
- Głęboka retencja wideo rozwiązuje problem restrykcji W branżach regulowanych pomiar czasu spędzonego na analizie wideo to najbardziej precyzyjny, legalny substytut targetowania behawioralnego.
- Automatyczne powiadomienia SMS ułatwiają domykanie Uprzedzenie klienta o godzinie telefonu doradcy usuwa opór i podnosi wskaźnik odebranych połączeń niemal do 100%.
Co nie wypaliło i dlaczego
- Proste formularze bez pytań weryfikacyjnych Pierwsze próby zbierania kontaktów za pomocą podstawowych danych (imię, telefon) ściągały setki osób zmagających się z windykacją, które blokowały pracę doradców. Sukces przyniósł dopiero wymóg deklaracji finansowych wewnątrz formularza.
Co z tego wyciągnąć dla swojego biznesu
- Nie bój się zniechęcać słabych klientów Formularz z barierami to filtr, który oszczędza pensje Twoich handlowców - lepiej obsłużyć 10 dojrzałych spółek niż 100 przypadkowych kontaktów.
- Pozycjonuj doradcę jako lekarza, nie akwizytora W finansach klient musi czuć, że trafia na audytora, który pomoże mu bezpiecznie przejść przez procedury bankowe, a nie na sprzedawcę polującego na prowizję.
FAQ
Dlaczego bezpośrednie promowanie usług kredytowych dla firm (hasła typu „Tani kredyt dla firm od zaraz”) generuje potężny utracony zysk i ściąga niebezpieczny ruch?
Jak zgodnie z regulaminem platform reklamowych prowadzić precyzyjną akwizycję w kategorii „usług szczególnych” bez ryzyka zablokowania konta biznesowego?
W jaki sposób skutecznie przekonać zespół handlowy, przyzwyczajony do tradycyjnego cold callingu, do pracy na leadach z kampanii edukacyjnych?
Działasz w sektorze finansów, ubezpieczeń lub doradztwa biznesowego i szukasz przewidywalnego źródła wypłacalnych klientów?
Przeanalizujemy Twój model operacyjny i wdrożymy wieloetapowy lejek autorytetu, który wyeliminuje przypadkowy ruch i zapewni regularny napływ zweryfikowanych wniosków MŚP.
Zbuduj stabilny portfel kontraktów finansowych - Umów konsultację z emerald media